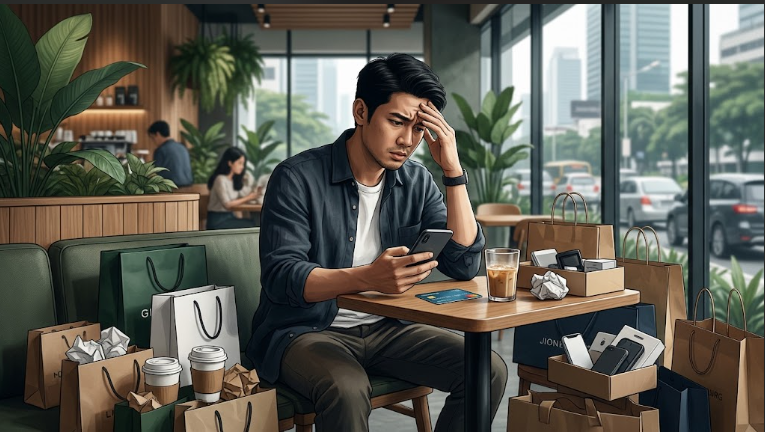
Pernah merasa uang baru saja masuk rekening, tetapi beberapa hari kemudian saldonya sudah menipis? Padahal, rasanya tidak membeli sesuatu yang mahal. Hanya pesan makanan lewat aplikasi, membeli kopi sebelum beraktivitas, checkout barang karena diskon, atau sesekali mengikuti ajakan nongkrong.
Masalahnya, kondisi keuangan tidak selalu memburuk karena satu keputusan besar. Terkadang, justru kebiasaan kecil yang dilakukan berulang kali membuat pengeluaran sulit dikendalikan.
Kebiasaan tersebut sering disebut toxic financial habit, yaitu pola perilaku dalam mengelola uang yang berpotensi merugikan kondisi finansial dalam jangka panjang. Istilah ini bukan diagnosis keuangan resmi, melainkan cara sederhana untuk mengenali perilaku yang perlu diperbaiki.
Kabar baiknya, kebiasaan tersebut bisa diubah. Langkah pertama adalah mengenali tanda-tandanya sebelum dampaknya semakin terasa.
“Cuma Rp15.000, kok.”
Kalimat ini mungkin terdengar sepele ketika digunakan untuk membenarkan pembelian minuman, camilan, biaya admin, atau ongkos perjalanan tambahan. Namun, jika pengeluaran kecil terjadi hampir setiap hari, jumlahnya bisa cukup besar.
Misalnya, seseorang mengeluarkan Rp20.000 setiap hari untuk pembelian yang sebenarnya tidak direncanakan. Dalam 30 hari, totalnya mencapai Rp600.000. Jumlah tersebut belum termasuk pengeluaran kecil lainnya.
Masalahnya bukan terletak pada nominal setiap transaksi, melainkan pada kebiasaan mengabaikan akumulasinya.
Cara memperbaiki: catat seluruh pengeluaran selama satu bulan, termasuk nominal terkecil. Setelah itu, kelompokkan pengeluaran berdasarkan kebutuhan, keinginan, dan pengeluaran yang sebenarnya bisa dihindari.
Promo tanggal kembar, gratis ongkir, cashback, dan potongan harga sering membuat seseorang merasa sedang menghemat uang.
Padahal, membeli barang yang tidak dibutuhkan hanya karena harganya turun tetap berarti mengeluarkan uang.
Contohnya, seseorang membeli barang seharga Rp200.000 karena mendapat diskon 50%. Ia mungkin merasa telah menghemat Rp200.000. Namun, jika barang tersebut tidak dibutuhkan, kenyataannya ia tetap mengeluarkan Rp100.000 yang sebelumnya tidak perlu dibelanjakan.
Diskon baru benar-benar menguntungkan apabila pembelian tersebut memang direncanakan dan sesuai anggaran.
Cara memperbaiki: sebelum checkout, tanyakan tiga hal: apakah barang ini dibutuhkan, apakah sudah masuk anggaran, dan apakah saya tetap akan membelinya jika tidak ada diskon?
Setelah menjalani hari yang melelahkan, membeli makanan favorit, pakaian baru, atau barang yang sudah lama diincar bisa terasa menyenangkan.
Sesekali memberi penghargaan kepada diri sendiri tentu tidak salah. Masalah muncul ketika belanja menjadi cara utama untuk menghadapi stres, rasa sedih, kebosanan, atau kekecewaan.
Kondisi ini dapat membuat keputusan pembelian lebih banyak dipengaruhi emosi daripada kebutuhan dan kemampuan finansial. Akibatnya, muncul penyesalan setelah barang dibeli, tetapi pola yang sama kembali terulang ketika suasana hati memburuk.
Cara memperbaiki: beri jeda sebelum membeli sesuatu yang tidak direncanakan. Coba berjalan kaki, beristirahat, berbicara dengan teman, atau melakukan kegiatan lain yang tidak membutuhkan pengeluaran. Jika tetap ingin membeli barang tersebut setelah beberapa waktu, periksa kembali anggarannya.
Fitur buy now, pay later atau beli sekarang, bayar nanti membuat transaksi terasa lebih ringan karena pembayaran ditunda atau dibagi menjadi cicilan.
Namun, fasilitas tersebut bukan tambahan penghasilan. Setiap transaksi tetap menjadi kewajiban yang harus dibayar sesuai ketentuan.
Jika seseorang memiliki beberapa cicilan kecil sekaligus, total tagihannya bisa membesar tanpa terasa. Belum lagi biaya layanan, bunga jika berlaku, dan konsekuensi keterlambatan sesuai perjanjian.
Tanda yang perlu diwaspadai adalah ketika seseorang menggunakan paylater untuk membeli kebutuhan rutin karena uang tunainya sudah habis, atau mengambil pinjaman baru untuk membayar kewajiban sebelumnya.
Cara memperbaiki: catat seluruh cicilan beserta tanggal jatuh tempo dan total kewajibannya. Hindari menambah utang konsumtif ketika kemampuan membayar belum memadai. Jika sudah kesulitan membayar, prioritaskan pemetaan kewajiban dan hubungi penyedia layanan melalui kanal resmi untuk mengetahui pilihan penyelesaian yang tersedia.
Sebagian orang terbiasa memenuhi semua kebutuhan dan keinginan terlebih dahulu, kemudian menabung jika masih ada saldo di akhir bulan.
Sayangnya, uang yang tidak direncanakan penggunaannya cenderung lebih mudah terpakai. Akibatnya, menabung terus tertunda, bahkan ketika penghasilan relatif stabil.
Kebiasaan ini dapat membuat seseorang kesulitan menyiapkan dana untuk kebutuhan mendatang atau menghadapi pengeluaran mendadak.
Cara memperbaiki: jadikan tabungan sebagai bagian dari anggaran sejak awal menerima penghasilan. Mulailah dengan jumlah yang realistis, lalu tingkatkan secara bertahap sesuai kemampuan. Jika penghasilan masih terbatas, nominal kecil yang konsisten lebih baik daripada target besar yang sulit dipertahankan.
Berapa banyak langganan aplikasi yang masih aktif tetapi jarang digunakan? Apakah ada biaya administrasi, tagihan otomatis, atau transaksi berulang yang sudah tidak diperlukan?
Jika rekening hanya diperiksa ketika saldo hampir habis, pengeluaran yang sebenarnya bisa dikendalikan mungkin baru diketahui setelah terlambat.
Kebiasaan mengabaikan catatan transaksi juga membuat seseorang sulit membedakan apakah uangnya habis karena kebutuhan pokok, gaya hidup, atau biaya rutin yang terlupakan.
Cara memperbaiki: luangkan waktu setidaknya seminggu sekali untuk memeriksa mutasi rekening, dompet digital, tagihan, dan langganan aktif. Hentikan layanan yang tidak lagi dibutuhkan serta periksa transaksi yang tidak dikenali melalui kanal resmi penyedia layanan.
Melihat teman berlibur, membeli gawai terbaru, makan di restoran mahal, atau mengenakan barang bermerek dapat memunculkan keinginan untuk melakukan hal yang sama.
Tanpa disadari, media sosial bisa membuat seseorang membandingkan gaya hidupnya dengan orang lain tanpa mengetahui kondisi keuangan di baliknya.
Padahal, kemampuan finansial setiap orang berbeda. Apa yang terjangkau bagi orang lain belum tentu sesuai dengan kondisi keuangan kita.
Jika terus memaksakan diri demi terlihat mampu, pengeluaran bisa meningkat sementara tabungan dan kebutuhan penting justru terabaikan.
Cara memperbaiki: tentukan prioritas keuangan berdasarkan kebutuhan dan tujuan pribadi. Tidak semua ajakan harus diterima, dan tidak semua tren harus diikuti. Menolak pengeluaran yang tidak sesuai anggaran bukan berarti tidak mampu menikmati hidup, melainkan memahami batas kemampuan sendiri.
Seseorang bisa saja memiliki penghasilan rutin, tetapi tetap rentan secara finansial jika seluruh uangnya habis untuk kebutuhan bulanan.
Ketika muncul kebutuhan mendadak, seperti perbaikan kendaraan, kehilangan penghasilan, atau biaya kesehatan, tidak adanya dana cadangan dapat memaksanya berutang atau mengorbankan kebutuhan lainnya.
Karena itu, kesehatan finansial tidak hanya berkaitan dengan berapa banyak uang yang diperoleh, tetapi juga seberapa siap seseorang menghadapi keadaan yang tidak direncanakan.
Cara memperbaiki: bangun dana darurat secara bertahap dan simpan terpisah dari uang untuk pengeluaran sehari-hari. Besar targetnya dapat disesuaikan dengan kebutuhan, tanggungan, kestabilan penghasilan, dan kondisi masing-masing. Jika belum mampu menyisihkan banyak, mulailah dari nominal yang terjangkau.
Ada orang yang enggan menghitung total utang, memeriksa tagihan, atau membuka catatan pengeluaran karena takut mengetahui kondisi keuangannya yang sebenarnya.
Menghindari angka mungkin terasa menenangkan untuk sementara. Namun, masalah yang tidak diperiksa akan lebih sulit direncanakan penyelesaiannya.
Misalnya, seseorang merasa pengeluarannya masih aman karena tidak pernah menghitung total cicilan. Setelah semua tagihan dijumlahkan, ternyata sebagian besar penghasilannya sudah digunakan untuk membayar kewajiban.
Cara memperbaiki: hadapi kondisi keuangan secara bertahap. Mulailah dengan mencatat penghasilan, pengeluaran, tabungan, utang, dan tagihan yang belum dibayar. Tujuannya bukan menyalahkan diri sendiri, melainkan mengetahui kondisi sebenarnya agar bisa mengambil keputusan yang lebih baik.
Konten media sosial yang menjanjikan keuntungan besar dalam waktu singkat bisa membuat seseorang tergoda mengambil keputusan keuangan secara terburu-buru.
Risikonya semakin besar ketika seseorang tidak memeriksa legalitas penyedia layanan, tidak memahami produk yang ditawarkan, atau menggunakan uang kebutuhan sehari-hari demi mengejar keuntungan.
Kebiasaan ini bukan hanya berkaitan dengan investasi. Sikap mudah percaya juga bisa membuat seseorang terjebak dalam penipuan, pinjaman ilegal, atau penawaran keuangan yang tidak sesuai dengan kebutuhannya.
Cara memperbaiki: pahami produk sebelum menggunakan atau membelinya, periksa legalitas melalui sumber resmi yang relevan, dan waspadai janji keuntungan yang tidak masuk akal. Jangan menyerahkan uang hanya karena merasa takut tertinggal kesempatan.
Mengubah kebiasaan finansial tidak harus dimulai dengan target menabung jutaan rupiah atau langsung memangkas semua pengeluaran hiburan. Perubahan yang terlalu drastis justru bisa sulit dipertahankan.
Coba mulai dengan langkah sederhana berikut:
Kenali pola pengeluaran. Catat transaksi selama 30 hari untuk mengetahui ke mana uang benar-benar pergi.
Pilih satu kebiasaan yang paling merugikan. Misalnya, belanja impulsif atau terlalu sering memesan makanan. Fokus memperbaikinya terlebih dahulu.
Buat batas pengeluaran yang realistis. Sisihkan uang untuk kebutuhan pokok, kewajiban, tabungan, dan keinginan sesuai kondisi keuangan.
Bangun sistem otomatis jika memungkinkan. Atur pemindahan sebagian penghasilan ke rekening tabungan setelah menerima uang, dengan tetap memperhatikan kebutuhan dan tagihan yang harus dibayar.
Evaluasi setiap minggu. Periksa apakah ada pengeluaran yang bisa dikurangi dan apakah rencana keuangan masih sesuai dengan kondisi sebenarnya.
Tidak ada satu metode pembagian uang yang cocok untuk semua orang. Aturan seperti 50/30/20 bisa menjadi titik awal, tetapi perlu disesuaikan dengan penghasilan, biaya hidup, utang, dan tanggungan masing-masing.
Otoritas Jasa Keuangan juga menekankan pentingnya literasi keuangan untuk membantu masyarakat mengambil keputusan dan mengelola keuangan dengan lebih baik. Artinya, memahami kondisi keuangan sendiri merupakan bagian penting dari kebiasaan finansial yang sehat.
Toxic financial habit tidak selalu terlihat seperti seseorang yang berbelanja barang mahal setiap hari. Kadang-kadang, kebiasaan itu muncul dalam bentuk pengeluaran kecil yang tidak dicatat, cicilan yang dianggap ringan, atau keinginan untuk mengikuti gaya hidup orang lain.
Jika dilakukan terus-menerus, kebiasaan tersebut dapat mengurangi kemampuan menabung, mempersempit ruang keuangan, dan membuat seseorang kurang siap menghadapi kebutuhan mendadak.
Karena itu, jangan menunggu sampai rekening kosong atau utang menumpuk untuk mulai mengevaluasi cara mengelola uang. Mulailah dengan mengenali kebiasaan yang paling sering dilakukan, memperbaikinya sedikit demi sedikit, dan membangun sistem keuangan yang sesuai dengan kemampuan.
Sebab, kondisi finansial yang lebih sehat tidak selalu dimulai dari penghasilan yang lebih besar. Bisa jadi, semuanya dimulai dari satu kebiasaan kecil yang akhirnya kamu putuskan untuk diubah.